
 股票
 板块
 用户
 资讯
 🔥 核心逻辑:AI算力需求向上游硬件传导,业绩与筹码形成共振
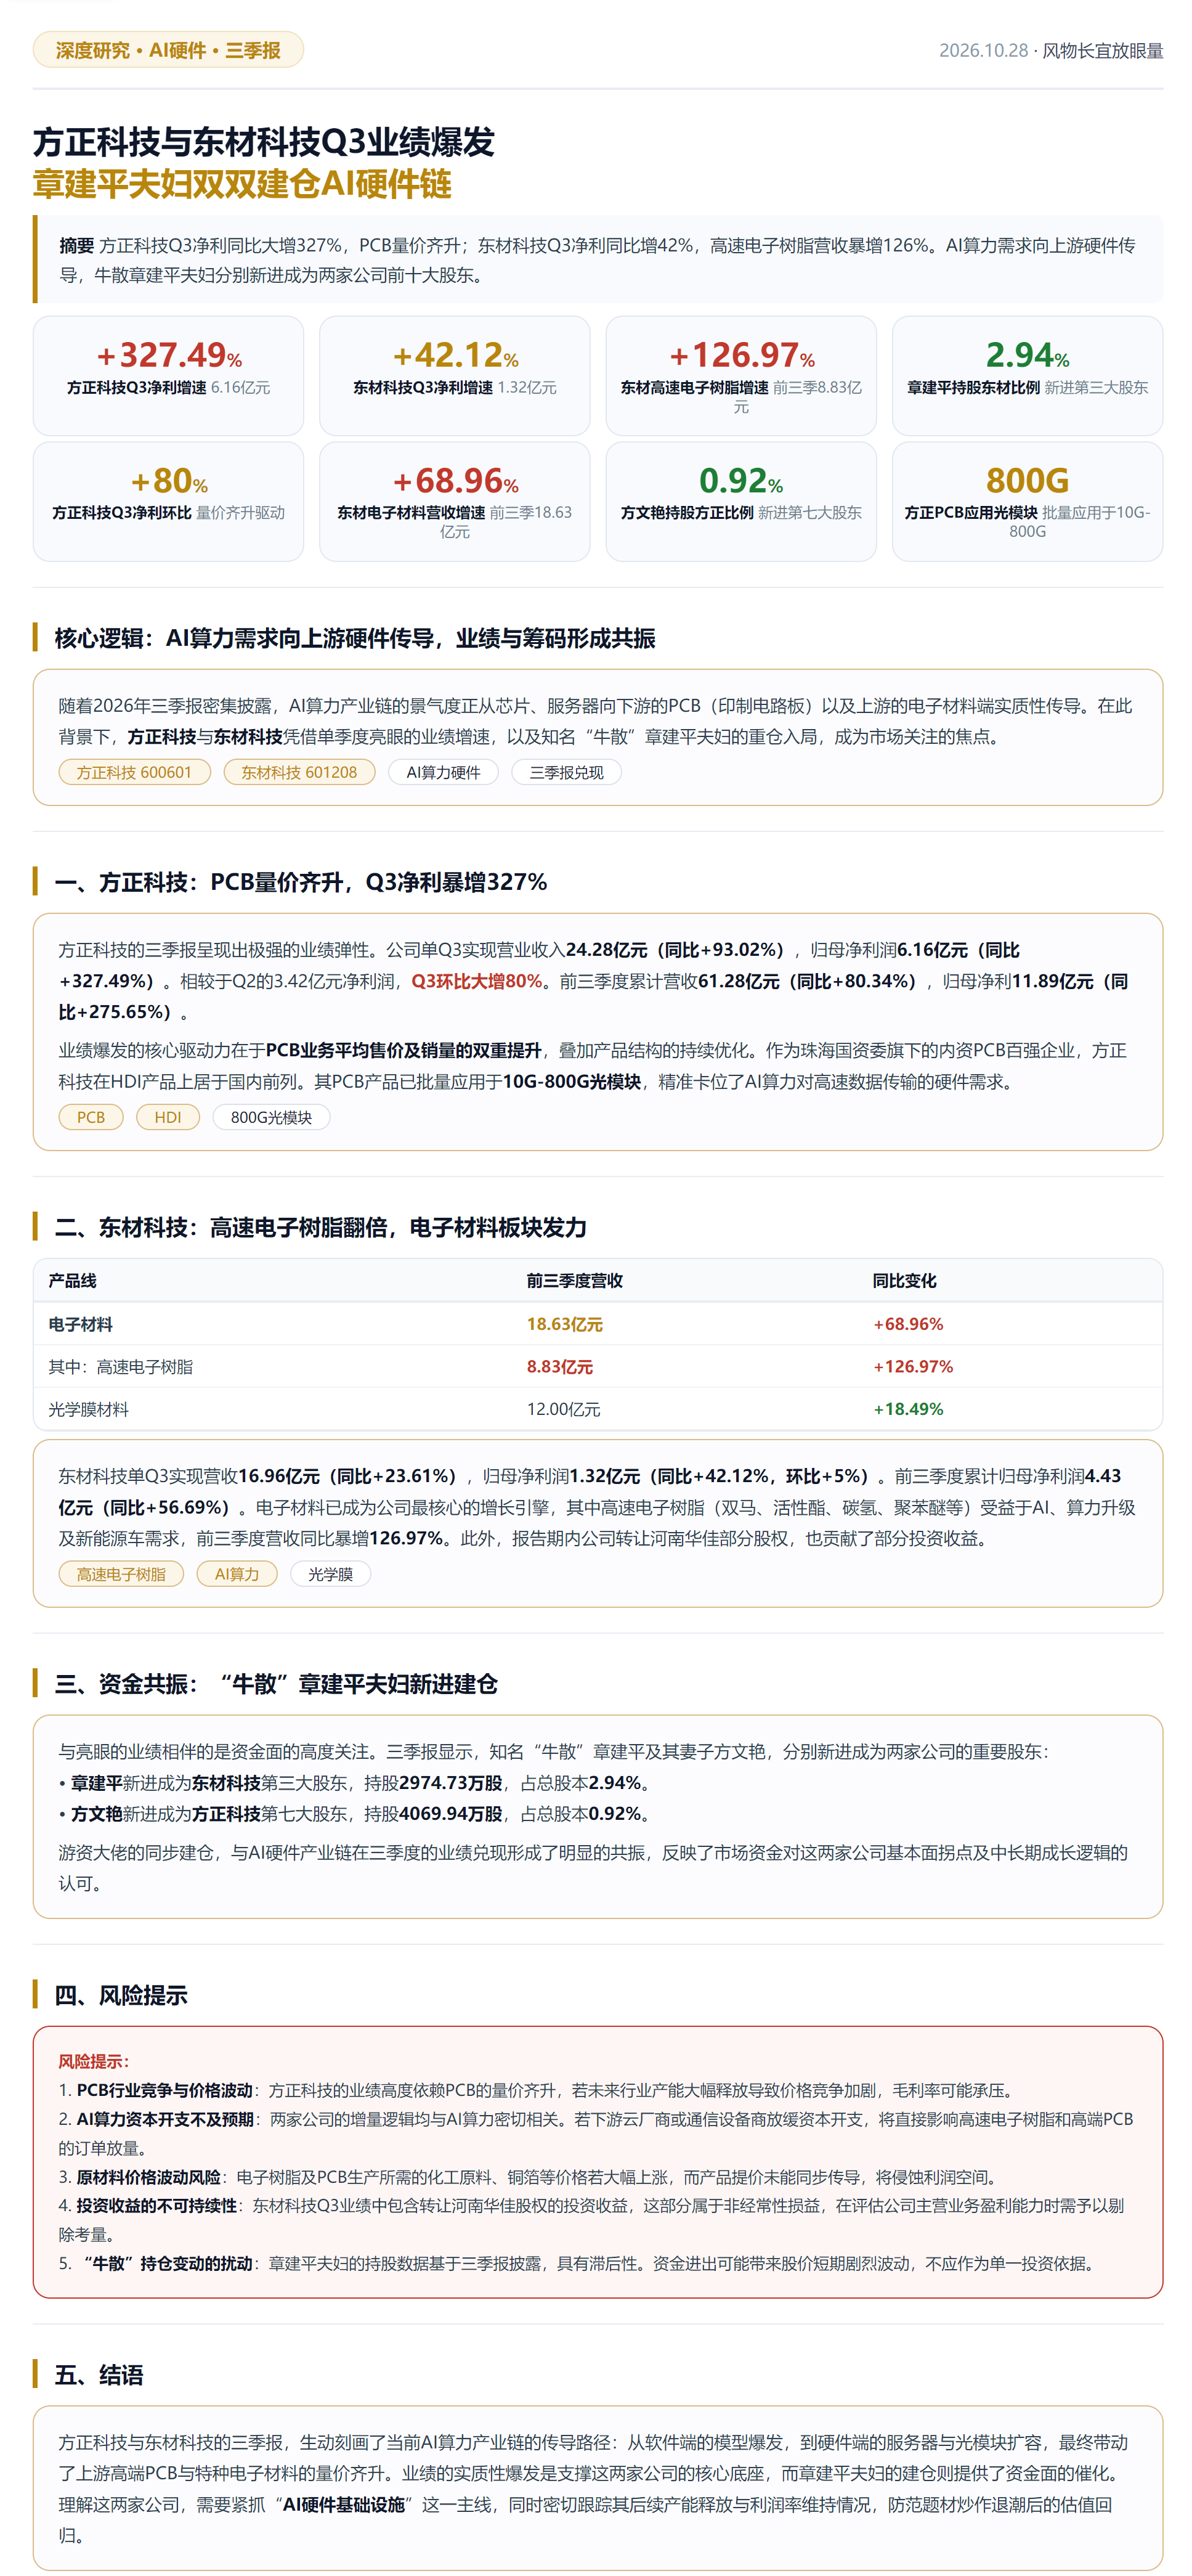
随着2026年三季报密集披露,AI算力产业链的景气度正从芯片、服务器向下游的PCB(印制电路板)以及上游的电子材料端实质性传导。在此背景下,方正科技与东材科技凭借单季度亮眼的业绩增速,以及知名“牛散”章建平夫妇的重仓入局,成为市场关注的焦点。
📌 一、$方正科技(sh600601)$:PCB量价齐升,Q3净利暴增327%
方正科技的三季报呈现出极强的业绩弹性。公司单Q3实现营业收入24.28亿元(同比+93.02%),归母净利润6.16亿元(同比+327.49%)。相较于Q2的3.42亿元净利润,Q3环比大增80%。前三季度累计营收61.28亿元(同比+80.34%),归母净利11.89亿元(同比+275.65%)。
业绩爆发的核心驱动力在于PCB业务平均售价及销量的双重提升,叠加产品结构的持续优化。作为珠海国资委旗下的内资PCB百强企业,方正科技在HDI产品上居于国内前列。其PCB产品已批量应用于10G-800G光模块,精准卡位了AI算力对高速数据传输的硬件需求。
标签: [方正科技 600601] [PCB] [HDI] [800G光模块]
📌 二、$东材科技(sh601208)$:高速电子树脂翻倍,电子材料板块发力
东材科技同样交出了一份稳健增长的三季报。公司单Q3实现营收16.96亿元(同比+23.61%),归母净利润1.32亿元(同比+42.12%,环比+5%)。前三季度累计归母净利润4.43亿元(同比+56.69%)。
从产品线拆解来看,电子材料已成为公司最核心的增长引擎。2026年前三季度:
电子材料实现销售收入18.63亿元(同比+68.96%);
其中,受益于AI、算力升级及新能源车需求,高速电子树脂(双马、活性酯、碳氢、聚苯醚等)实现销售收入8.83亿元(同比暴增126.97%);
光学膜材料实现销售收入12亿元(同比+18.49%)。
此外,报告期内公司转让河南华佳部分股权,也贡献了部分投资收益。
标签: [东材科技 601208] [高速电子树脂] [AI算力] [光学膜]
📌 三、资金共振:“牛散”章建平夫妇新进建仓
与亮眼的业绩相伴的是资金面的高度关注。三季报显示,知名“牛散”章建平及其妻子方文艳,分别新进成为两家公司的重要股东:
章建平新进成为东材科技第三大股东,持股2974.73万股,占总股本2.94%。
方文艳新进成为方正科技第七大股东,持股4069.94万股,占总股本0.92%。
游资大佬的同步建仓,与AI硬件产业链在三季度的业绩兑现形成了明显的共振,反映了市场资金对这两家公司基本面拐点及中长期成长逻辑的认可。
📌 四、风险提示
PCB行业竞争与价格波动:方正科技的业绩高度依赖PCB的量价齐升,若未来行业产能大幅释放导致价格竞争加剧,毛利率可能承压。
AI算力资本开支不及预期:两家公司的增量逻辑均与AI算力密切相关。若下游云厂商或通信设备商放缓资本开支,将直接影响高速电子树脂和高端PCB的订单放量。
原材料价格波动风险:电子树脂及PCB生产所需的化工原料、铜箔等价格若大幅上涨,而产品提价未能同步传导,将侵蚀利润空间。
投资收益的不可持续性:东材科技Q3业绩中包含转让河南华佳股权的投资收益,这部分属于非经常性损益,在评估公司主营业务盈利能力时需予以剔除考量。
“牛散”持仓变动的扰动:章建平夫妇的持股数据基于三季报披露,具有滞后性。资金进出可能带来股价短期剧烈波动,不应作为单一投资依据。
💎 总结
方正科技与东材科技的三季报,生动刻画了当前AI算力产业链的传导路径:从软件端的模型爆发,到硬件端的服务器与光模块扩容,最终带动了上游高端PCB与特种电子材料的量价齐升。业绩的实质性爆发是支撑这两家公司的核心底座,而章建平夫妇的建仓则提供了资金面的催化。理解这两家公司,需要紧抓“AI硬件基础设施”这一主线,同时密切跟踪其后续产能释放与利润率维持情况,防范题材炒作退潮后的估值回归。


评论 (0)