
 股票
 板块
 用户
 资讯
 🔥 核心逻辑:三条催化线同时指向“安全载体”,但业绩与题材之间存在明确落差
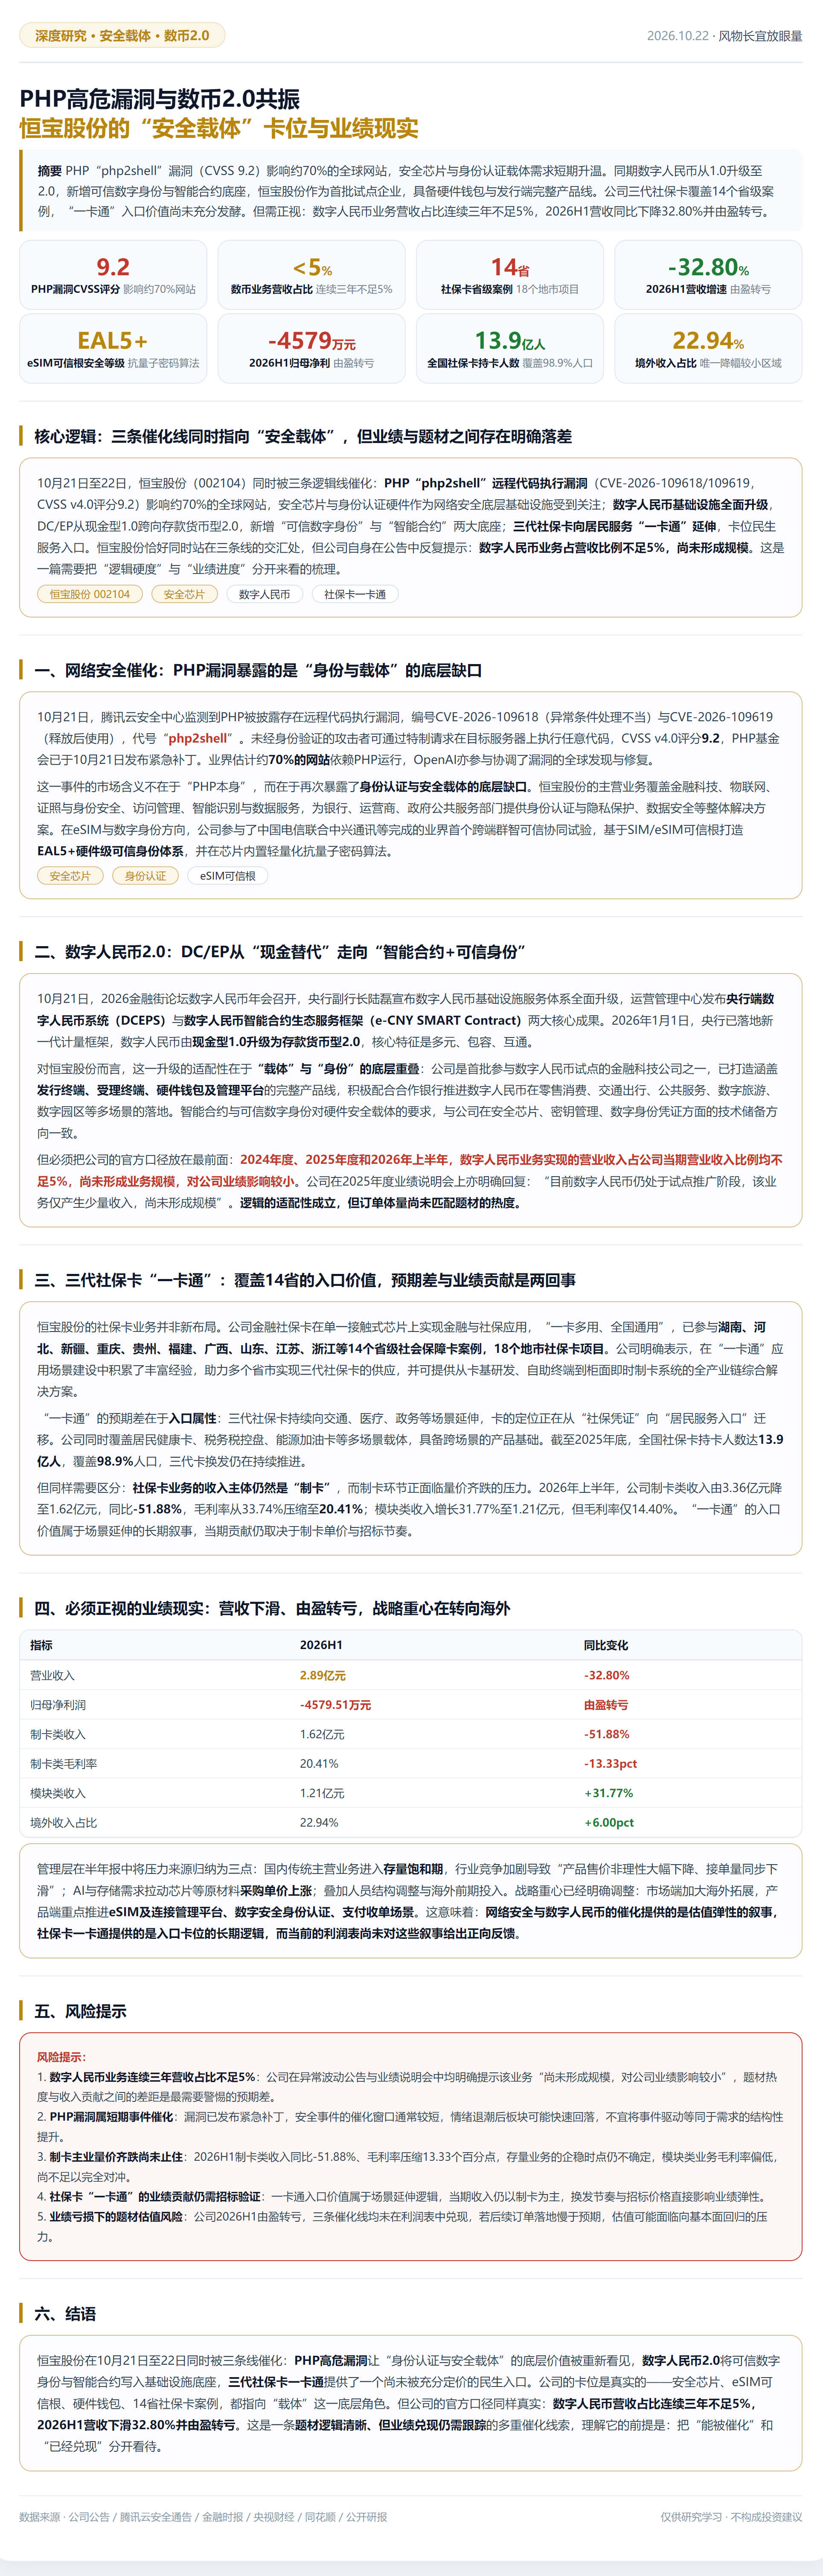
10月21日至22日,$恒宝股份(sz002104)$同时被三条逻辑线催化:PHP“php2shell”远程代码执行漏洞(CVE-2026-109618/109619,CVSS v4.0评分9.2)影响约70%的全球网站,安全芯片与身份认证硬件作为网络安全底层基础设施受到关注;数字人民币基础设施全面升级,DC/EP从现金型1.0跨向存款货币型2.0,新增“可信数字身份”与“智能合约”两大底座;三代社保卡向居民服务“一卡通”延伸,卡位民生服务入口。恒宝股份恰好同时站在三条线的交汇处,但公司自身在公告中反复提示:数字人民币业务占营收比例不足5%,尚未形成规模。这是一篇需要把“逻辑硬度”与“业绩进度”分开来看的梳理。
📌 一、网络安全催化:PHP漏洞暴露的是“身份与载体”的底层缺口
10月21日,腾讯云安全中心监测到PHP被披露存在远程代码执行漏洞,编号CVE-2026-109618(异常条件处理不当)与CVE-2026-109619(释放后使用),代号“php2shell”。未经身份验证的攻击者可通过特制请求在目标服务器上执行任意代码,CVSS v4.0评分9.2,PHP基金会已于10月21日发布紧急补丁。业界估计约70%的网站依赖PHP运行,OpenAI亦参与协调了漏洞的全球发现与修复。
这一事件的市场含义不在于“PHP本身”,而在于再次暴露了身份认证与安全载体的底层缺口。恒宝股份的主营业务覆盖金融科技、物联网、证照与身份安全、访问管理、智能识别与数据服务,为银行、运营商、政府公共服务部门提供身份认证与隐私保护、数据安全等整体解决方案。在eSIM与数字身份方向,公司参与了中国电信联合中兴通讯等完成的业界首个跨端群智可信协同试验,基于SIM/eSIM可信根打造EAL5+硬件级可信身份体系,并在芯片内置轻量化抗量子密码算法。
标签: [恒宝股份 002104] [安全芯片] [身份认证] [eSIM可信根]
📌 二、数字人民币2.0:DC/EP从“现金替代”走向“智能合约+可信身份”
10月21日,2026金融街论坛数字人民币年会召开,央行副行长陆磊宣布数字人民币基础设施服务体系全面升级,运营管理中心发布央行端数字人民币系统(DCEPS) 与数字人民币智能合约生态服务框架(e-CNY SMART Contract) 两大核心成果。2026年1月1日,央行已落地新一代计量框架,数字人民币由现金型1.0升级为存款货币型2.0,核心特征是多元、包容、互通。
对恒宝股份而言,这一升级的适配性在于“载体”与“身份”的底层重叠:公司是首批参与数字人民币试点的金融科技公司之一,已打造涵盖发行终端、受理终端、硬件钱包及管理平台的完整产品线,积极配合合作银行推进数字人民币在零售消费、交通出行、公共服务、数字旅游、数字园区等多场景的落地。智能合约与可信数字身份对硬件安全载体的要求,与公司在安全芯片、密钥管理、数字身份凭证方面的技术储备方向一致。
但必须把公司的官方口径放在最前面:2024年度、2025年度和2026年上半年,数字人民币业务实现的营业收入占公司当期营业收入比例均不足5%,尚未形成业务规模,对公司业绩影响较小。公司在2025年度业绩说明会上亦明确回复:“目前数字人民币仍处于试点推广阶段,该业务仅产生少量收入,尚未形成规模”。逻辑的适配性成立,但订单体量尚未匹配题材的热度。
📌 三、三代社保卡“一卡通”:覆盖14省的入口价值,预期差与业绩贡献是两回事
恒宝股份的社保卡业务并非新布局。公司金融社保卡在单一接触式芯片上实现金融与社保应用,“一卡多用、全国通用”,已参与湖南、河北、新疆、重庆、贵州、福建、广西、山东、江苏、浙江等14个省级社会保障卡案例,18个地市社保卡项目。公司明确表示,在“一卡通”应用场景建设中积累了丰富经验,助力多个省市实现三代社保卡的供应,并可提供从卡基研发、自助终端到柜面即时制卡系统的全产业链综合解决方案。
“一卡通”的预期差在于入口属性:三代社保卡持续向交通、医疗、政务等场景延伸,卡的定位正在从“社保凭证”向“居民服务入口”迁移。公司同时覆盖居民健康卡、税务税控盘、能源加油卡等多场景载体,具备跨场景的产品基础。截至2025年底,全国社保卡持卡人数达13.9亿人,覆盖98.9%人口,三代卡换发仍在持续推进。
但同样需要区分:社保卡业务的收入主体仍然是“制卡”,而制卡环节正面临量价齐跌的压力。2026年上半年,公司制卡类收入由3.36亿元降至1.62亿元,同比-51.88%,毛利率从33.74%压缩至20.41%;模块类收入增长31.77%至1.21亿元,但毛利率仅14.40%。“一卡通”的入口价值属于场景延伸的长期叙事,当期贡献仍取决于制卡单价与招标节奏。
📌 四、必须正视的业绩现实:营收下滑、由盈转亏,战略重心在转向海外
2026年上半年,恒宝股份实现营业收入2.89亿元,同比下降32.80%;归母净利润-4579.51万元,由盈转亏。管理层在半年报中将压力来源归纳为三点:国内传统主营业务进入存量饱和期,行业竞争加剧导致“产品售价非理性大幅下降、接单量同步下滑”;AI与存储需求拉动芯片等原材料采购单价上涨;叠加人员结构调整与海外前期投入。
战略重心已经明确调整:市场端加大海外拓展(境外收入占比由16.94%升至22.94%,是唯一降幅低于整体水平的区域),产品端重点推进eSIM及连接管理平台、数字安全身份认证、支付收单场景,研发端配合数研所和银行推进数字人民币研究。
这意味着:网络安全与数字人民币的催化提供的是估值弹性的叙事,社保卡一卡通提供的是入口卡位的长期逻辑,而当前的利润表尚未对这些叙事给出正向反馈。 三条线的“共振”更多体现在题材层面,业绩层面的共振需要订单和收入的验证。
📌 五、风险提示
数字人民币业务连续三年营收占比不足5%:公司在异常波动公告与业绩说明会中均明确提示该业务“尚未形成规模,对公司业绩影响较小”,题材热度与收入贡献之间的差距是最需要警惕的预期差。
PHP漏洞属短期事件催化:漏洞已发布紧急补丁,安全事件的催化窗口通常较短,情绪退潮后板块可能快速回落,不宜将事件驱动等同于需求的结构性提升。
制卡主业量价齐跌尚未止住:2026H1制卡类收入同比-51.88%、毛利率压缩13.33个百分点,存量业务的企稳时点仍不确定,模块类业务毛利率偏低,尚不足以完全对冲。
社保卡“一卡通”的业绩贡献仍需招标验证:一卡通入口价值属于场景延伸逻辑,当期收入仍以制卡为主,换发节奏与招标价格直接影响业绩弹性。
业绩亏损下的题材估值风险:公司2026H1由盈转亏,三条催化线均未在利润表中兑现,若后续订单落地慢于预期,估值可能面临向基本面回归的压力。
💎 总结
恒宝股份在10月21日至22日同时被三条线催化:PHP高危漏洞让“身份认证与安全载体”的底层价值被重新看见,数字人民币2.0将可信数字身份与智能合约写入基础设施底座,三代社保卡一卡通提供了一个尚未被充分定价的民生入口。公司的卡位是真实的——安全芯片、eSIM可信根、硬件钱包、14省社保卡案例,都指向“载体”这一底层角色。但公司的官方口径同样真实:数字人民币营收占比连续三年不足5%,2026H1营收下滑32.80%并由盈转亏。这是一条题材逻辑清晰、但业绩兑现仍需跟踪的多重催化线索,理解它的前提是:把“能被催化”和“已经兑现”分开看待。


评论 (0)